בחירת סף התשלום שלך: החשבון
על מה התשלום המינימלי שולט בפועל, למה תשלומים מקובצים משנים את העצה המקובלת, ואיך לבחור מספר במקום לנחש.
מה הסף עושה
סף התשלום שלך הוא היתרה שיש להגיע אליה לפני שהבריכה שולחת לך משהו. מתחתיו, מה שמרוויחים מצטבר. בסף או מעליו, סבב התשלומים הבא משלם לך והיתרה מתאפסת.
הוא אינו משנה את מה שמרוויחים. כל מניה שנשלחת נזקפת באותו אופן בכל מקרה. מה שהוא משנה הוא באיזו תדירות הזיכוי הזה הופך לעסקה על השרשרת, ולכל עסקה יש עלות.
עלות התשלום היא של הרשת, לא של הבריכה
שליחת מטבעות כרוכה בעמלת רשת. היא משולמת לשרשרת, לא לבריכה, ובגללה בכלל קיים סף: בלעדיו, מתקן כרייה שמרוויח סכומים קטנים היה מייצר תשלומים קטנים כל כך שהעמלה הייתה בולעת חלק משמעותי מכל אחד מהם.
לכן החשבון הוא יחס ולא סכום. עמלה אינה יקרה או זולה כשלעצמה, אלא רק ביחס למה שהיא מעבירה. אותה עמלה זניחה בתשלום גדול והרסנית בתשלום זעיר.
קיבוץ תשלומים משנה את העצה המקובלת
העצה הנפוצה, לקבוע סף גבוה כדי להימנע מעמלות, נכתבה למקרה שבו כל תשלום הוא עסקה נפרדת. בדרך כלל לא כך עובדים התשלומים של בריכות כרייה.
סבב תשלומים משלם לכורים רבים בעסקה אחת עם פלטים רבים. לעסקה יש עמלה אחת, והוספת נמען נוסף אליה עולה הרבה פחות משליחת עסקה נפרדת שלמה. חלקך בעמלה הזאת קטן בהתאם, והוא לא יורד באופן יחסי כשמכפילים את הסף, כי מעולם לא שילמת על עסקה משלך.
המשמעות המעשית: העלאת הסף חוסכת פחות ממה שאנשים מצפים, והסיבות להעלות אותו בדרך כלל אינן קשורות לעמלות בכלל.
מי משלם אותה, ואיך רואים זאת
האם עמלת הרשת יורדת מהתשלום שלך או נספגת על ידי הבריכה היא הגדרה של כל בריכה בנפרד, ולכן התשובה הכנה היא לבדוק ולא להניח. דף התשלומים שלך מציג כל תשלום עם העמלה שלו ומספר הכורים ששולם להם, וזה עונה על שתי השאלות בבת אחת: כמה עולה בפועל לשלוח תשלום, ובין כמה אנשים התחלקה העלות הזאת.
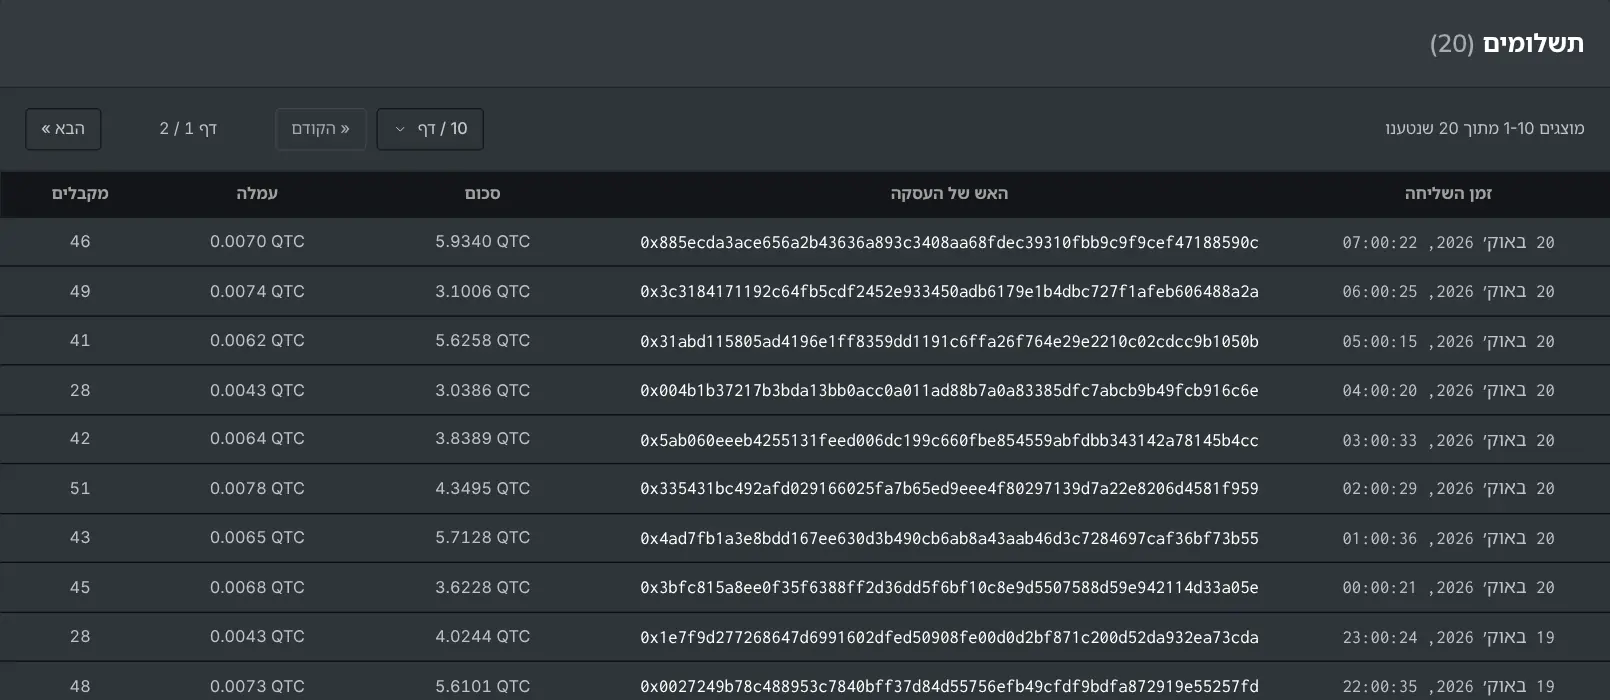
יש לקחת כמה שורות אחרונות ולחלק את העמלה במספר המקבלים. זו העלות האמיתית לכורה של תשלום אחד בשרשרת הזאת בתנאי הרשת הנוכחיים, וזה המספר שכל החלטה בהמשך נשענת עליו.
כלל האצבע
יש לקבוע את הסף כך שחלק הכורה בעמלה יהיה בבירור מתחת לאחוז אחד מהתשלום. מתחת לזה, עלות קבלת התשלום היא שגיאת עיגול לעומת התנודתיות ברווחים ממילא. מעל כמה אחוזים, העבודה היא בשביל השרשרת.
שני דברים מזיזים את המספר הזה בלי שנוגעים בשום דבר. עמלות הרשת עולות ויורדות, כך שסף שהיה בסדר עלול להפסיק להיות בסדר בשרשרת עמוסה. ומחיר המטבע זז, כך שסף שנקבע במטבעות הוא סכום כסף שונה מחודש לחודש. אלה שתי סיבות לבדוק מחדש מדי פעם ולא לקבוע פעם אחת ולשכוח.
מה באמת עולה סף נמוך
- יותר אירועי עמלה, אם כי פחות ממה שהאינטואיציה מרמזת, בגלל קיבוץ התשלומים שתואר למעלה.
- יותר רשומות. אם במקום מגוריך יש לדווח על הכנסה מכרייה, כל תשלום הוא פריט נפרד שיש לתעד ולהעריך. תשלום בתדירות גבוהה פי ארבעה פירושו פי ארבעה ניירת על אותו כסף, ולחלק מהאנשים זו העלות הגדולה ביותר בדף הזה.
- יותר "אבק". סכומים זעירים ותכופים שמגיעים לארנק הופכים לחלקים קטנים שלא הוצאו, והוצאה מאוחרת מארנק שבנוי מחלקים קטנים עולה יותר מהוצאה מארנק שבנוי מחלקים גדולים.
מה באמת עולה סף גבוה
- היתרה שלך יושבת בבריכה ולא בארנק שלך. שום דבר בבריכה לא משנה את העובדה שזה שרת של מישהו אחר, וכל הרעיון של תשלום ללא משמורת הוא לקצר את הזמן שהמטבעות שלך מבלים שם.
- החשיפה למחיר נמשכת זמן רב יותר בלי שזו הייתה בחירה. המתנה של חודש לתשלום היא החלטה להחזיק במשך חודש, בין אם זו הייתה הכוונה ובין אם לא.
- כורה קטן עלול לחכות זמן רב מאוד. יש לחשב כמה זמן לוקח לקצב האש שלך להגיע למספר לפני שקובעים אותו, כי סף שמגיעים אליו פעמיים בשנה הוא בפועל חשבון חיסכון שאי אפשר למשוך ממנו.
- אם מפסיקים לכרות מתחתיו, היתרה נשארת. רוב בריכות הכרייה שומרות אותה עבורך, אבל היא לא תזוז מעצמה.
המקרים שבהם התשובה קלה
בדיקה של מתקן כרייה חדש או בריכה חדשה: לקבוע סף נמוך. המטרה היא לראות תשלום אמיתי מגיע לארנק האמיתי שלך מוקדם ככל האפשר, כי זה הדבר היחיד שמוכיח שכל המסלול עובד מקצה לקצה. העמלה שווה את זה פעם אחת.
הפסקת כרייה: לקבוע סף נמוך לפני ההפסקה, לא אחריה. הגעה לסף דורשת קצב האש, ובקרוב לא יהיה כזה בכלל.
כרייה יציבה שמכניסה כסף משמעותי: יש לחשב את חלק הכורה בעמלה מדף התשלומים שלך, ואז לבחור את הסף הקטן ביותר שמשאיר אותו מתחת לאחוז אחד. זו התשובה, והיא מספר שונה לכרטיס מסך יחיד ולחוות כרייה.
קביעת הסף
הסף נקבע מלוח הבקרה שלך, באותה חלונית הגדרות כמו שאר העדפות הכורה שלך, והוא נכנס לתוקף מסבב התשלומים הבא. הבריכה מחילה מינימום משלה מתחת לכל ערך שנבחר, כך שמספר שנמוך מהרצפה הזאת פשוט מועלה אליה ולא נדחה.